
티스토리 뷰
목차
조기연금과 연기연금 수령 시기에 따라 평생 수천만 원 차이를 만들 수 있다는 게 예상 밖이었습니다.이글에서는 다시 이두 제도를 비교 분석하였습니다.은퇴 앞둔 5060세대 화이팅 입니다!!
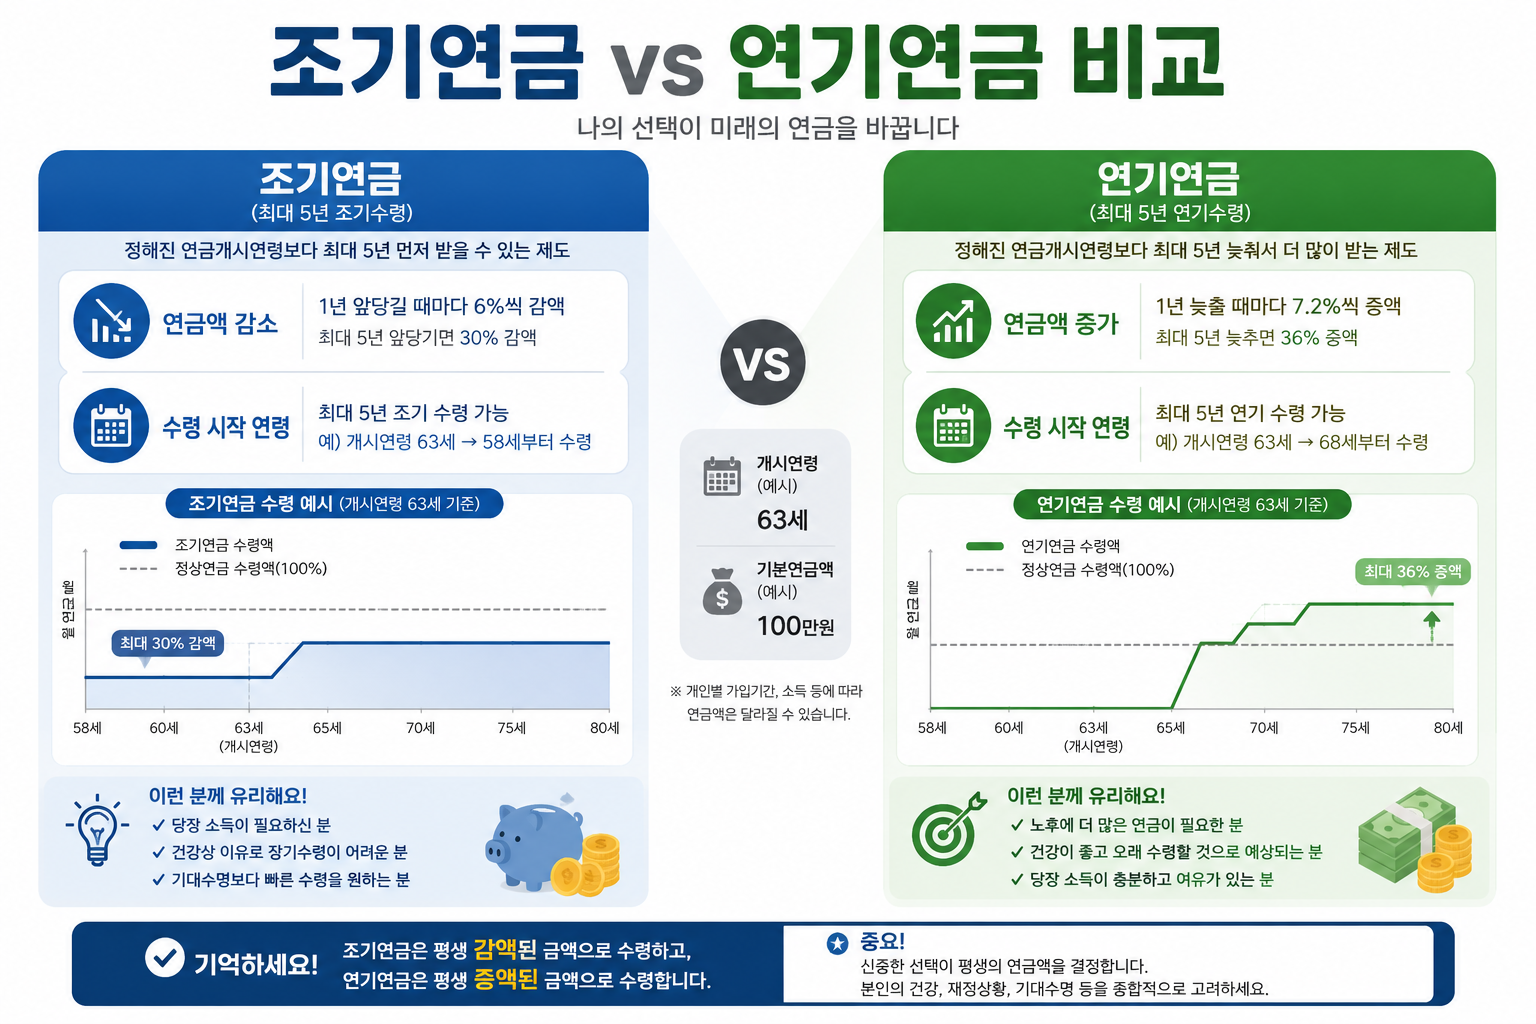
조기연금 vs 연기연금- 손익 분기점
국민연금을 몇 살에 받느냐는 선택지가 생각보다 폭넓습니다. 원래 기준은 만 65세 수령인데, 여기서 최대 5년을 앞당기거나 뒤로 미룰 수 있습니다.
앞당기는 것을 조기연금이라고 합니다. 여기서 조기연금이란 만 60세부터 국민연금을 미리 당겨 받는 제도를 의미합니다. 단, 1년 일찍 받을 때마다 6%씩 감액되므로 5년을 당기면 최대 30%가 깎인 금액을 평생 받게 됩니다. 한 번 신청하면 되돌릴 수 없다는 점이 핵심입니다.
반대로 뒤로 미루는 것은 연기연금이라고 합니다. 연기연금이란 만 70세까지 수령을 늦추는 대신 1년마다 7.2%씩 증액을 받는 제도입니다. 5년을 미루면 최대 36%를 더 받을 수 있습니다.
제가 계산을 잘 못하는 편인데, 이 숫자들을 처음 접했을 때 꽤 당혹스러웠습니다. 월 100만 원이 기준이라고 하면, 조기수령하면 월 70만 원, 연기하면 월 136만 원이 됩니다. 같은 사람이 낸 연금인데 시기에 따라 거의 두 배 차이가 나는 겁니다.
그렇다면 일찍 받으면 오래 받으니까 결국 비슷한 거 아닐까요? 제가 처음에 딱 그렇게 생각했습니다. 그런데 누적 수령액을 따져보면 이야기가 달라집니다.
손익분기점은 몇 살일까
손익분기점이란 조기수령과 정상수령의 누적 총액이 역전되는 나이를 뜻합니다. 월 100만 원 기준으로 계산해 보면 다음과 같습니다.
75세 시점에서는 60세부터 조기수령한 사람(월 70만 원 × 15년)이 총 1억 2,600만 원을 받고, 65세 정상수령자(월 100만 원 × 10년)는 1억 2,000만 원을 받아 조기수령이 아직 600만 원 앞서 있습니다. 그러나 80세가 되면 정상수령자가 1,200만 원 더 많아지고, 85세가 되면 그 격차는 3,000만 원으로 벌어집니다. 대략 77~78세가 조기수령과 정상수령의 손익분기점이라고 볼 수 있습니다(출처: 국민연금공단).
연기연금까지 비교하면 85세 기준으로 조기수령자보다 3,400만 원 이상 더 받게 됩니다. 한국인의 기대수명이 2024년 기준 남성 80.6세, 여성 86.6세라는 통계를 감안하면(출처: 통계청), 여성일수록 연기연금이 유리할 가능성이 높고, 남성은 조기수령이 반드시 나쁜 선택이 아닐 수도 있습니다.
- 조기연금: 60세 수령, 1년당 6% 감액, 최대 30% 감액
- 정상수령: 65세 수령, 기준 금액 100%
- 연기연금: 70세 수령, 1년당 7.2% 증액, 최대 36% 증액
- 손익분기점: 정상수령 기준 약 77~78세
수령액보다 더 중요한 세 가지 함정
제가 이 부분을 처음 알았을 때 솔직히 좀 억울한 기분이 들었습니다. 연금을 많이 받으면 좋은 거 아닌가 싶었는데, 오히려 더 받을수록 다른 데서 돈이 새는 구조가 있다는 사실을 몰랐으니까요.
1. 건강보험료 피부양자 자격- 피부양자 자격이란 자녀 등 직장가입자에게 얹혀 건강보험료를 한 푼도 내지 않아도 되는 지위를 말합니다. 그런데 국민연금 소득이 연 2,000만 원, 즉 월 약 167만 원을 초과하면 이 자격이 박탈됩니다. 지역가입자로 전환되면서 매달 15만~20만 원의 건강보험료를 본인이 부담해야 합니다. 연기연금으로 월 수령액이 늘어난 것 같아 좋았는데, 건보료가 따라붙으면 실제로 손에 쥐는 금액은 생각보다 훨씬 적어지는 상황이 생깁니다.
2. 기초연금 연계 감액- 기초연금 연계 감액이란 국민연금 수령액이 일정 수준을 넘으면 기초연금을 최대 50%까지 깎는 제도입니다. 2024년 기준으로 단독 가구 기초연금 최대 수령액은 월 33만 4,000원인데, 국민연금이 월 50만 원을 넘기 시작하면 감액이 적용됩니다. 국민연금을 10만 원 더 받으려고 연기했는데 기초연금이 15만 원 깎인다면, 오히려 5만 원 손해를 보는 셈입니다. 계산을 좋아하지 않는 저 같은 사람이 가장 놓치기 쉬운 부분이 바로 이 지점입니다.
3. 소득 크레바스- 소득 크레바스란 퇴직 후부터 국민연금 수령 전까지 소득이 완전히 끊기는 공백 기간을 빙하의 깊은 틈에 빗대어 부르는 표현입니다. 2024년 통계청 자료에 따르면 우리나라 직장인의 평균 퇴직 나이는 52~53세입니다. 65세까지 무려 12~13년간 월급도 연금도 없는 기간이 생깁니다. 작년 조기수령 신청자 약 100만 명 중 70% 이상이 소득이 없거나 매우 적은 분들이었다는 국민연금공단 자료가 이를 잘 보여줍니다. 30%가 깎이는 걸 알면서도 신청할 수밖에 없었던 현실적인 이유가 있는 것입니다. 그래서 저도 조기수령이 무조건 나쁜 선택이라고 단정할 수 없다고 생각합니다.
4. 유족연금- 조기수령을 하다가 배우자보다 먼저 세상을 떠나도, 배우자가 받는 유족연금은 깎이기 전 원래 금액을 기준으로 산정됩니다. 예를 들어 원래 월 100만 원짜리 연금을 조기수령해 70만 원을 받다가 사망해도, 유족연금은 70만 원이 아닌 100만 원의 60%인 60만 원 기준으로 계산됩니다. 제 경험상 이 부분을 아는 분이 거의 없었는데, 배우자가 있는 분이라면 반드시 알아두어야 할 내용입니다.
자주 묻는 질문
Q. 조기연금 신청 후 취소할 수 있나요?
A. 안타깝게도 한 번 수령을 시작하면 취소가 불가능합니다. 30% 감액된 금액을 평생 받게 되므로 신청 전에 건강 상태, 소득 상황, 기초연금 해당 여부를 반드시 먼저 확인하시는 것이 현명합니다. 반면 연기연금은 연기 도중 마음이 바뀌면 그 시점부터 수령을 시작할 수 있습니다.
Q. 조기수령 신청 조건이 따로 있나요?
A. 네, 소득 기준이 있습니다. 2024년 기준으로 월평균 소득이 약 286만 원을 초과하면 조기수령 신청 자체가 불가합니다. 이 기준 금액은 매년 변경되므로 신청 전에 국민연금공단(1355)에 확인하는 것이 좋습니다.
Q. 부부가 둘 다 국민연금을 받으면 기초연금이 깎이나요?
A. 부부 각자의 국민연금 수령액 합산과 재산, 소득 등을 종합한 소득인정액을 기준으로 기초연금 수급 자격이 결정됩니다. 2024년 기준 부부 가구 소득인정액 기준은 월 340만 8,000원이며, 이를 초과하면 기초연금을 받지 못할 수 있습니다. 정확한 금액은 주민센터나 국민연금공단에 직접 문의하는 것이 가장 확실합니다.
Q. 연기연금을 선택하면 건강보험료 피부양자 자격에 유리한가요?
A. 반드시 그렇지는 않습니다. 연기연금으로 수령액이 월 167만 원을 넘게 되면 오히려 피부양자 자격이 박탈됩니다. 수령액이 그 기준선 근처에 있다면 조기수령으로 금액을 낮추는 것이 총액 기준으로 더 이득인 경우도 있으므로, 건강보험공단(1577-1000)에 먼저 확인해보는 것이 좋습니다.
결론
기대수명 <건강 상태>, 현재 소득 상황, 건강보험료 피부양자 자격, 기초연금 수급 여부, 이 네 가지를 종합해서 판단해야 합니다. 제가 내린 결론은 이렇습니다. 먼저 전화나 공단에 직접 방문해 꼼꼼하게 우리 가정의 정확한 수치를 따져 보는 것입니다.
국민연금공단 1355- 조기·정상·연기 수령액을 각각 확인
건강보험공단 1577-1000에 전화해 피부양자 자격 유지 여부를 확인
매달 25일 전후는 혼잡하니, 화~목요일 오전 시간대를 이용하면 상담이 훨씬 수월합니다.
각자의 건강과 재정 상태에 맞는 선택을 잘하셔서 조금이라도 더 윤택한 노후를 맞이하시길 바랍니다.